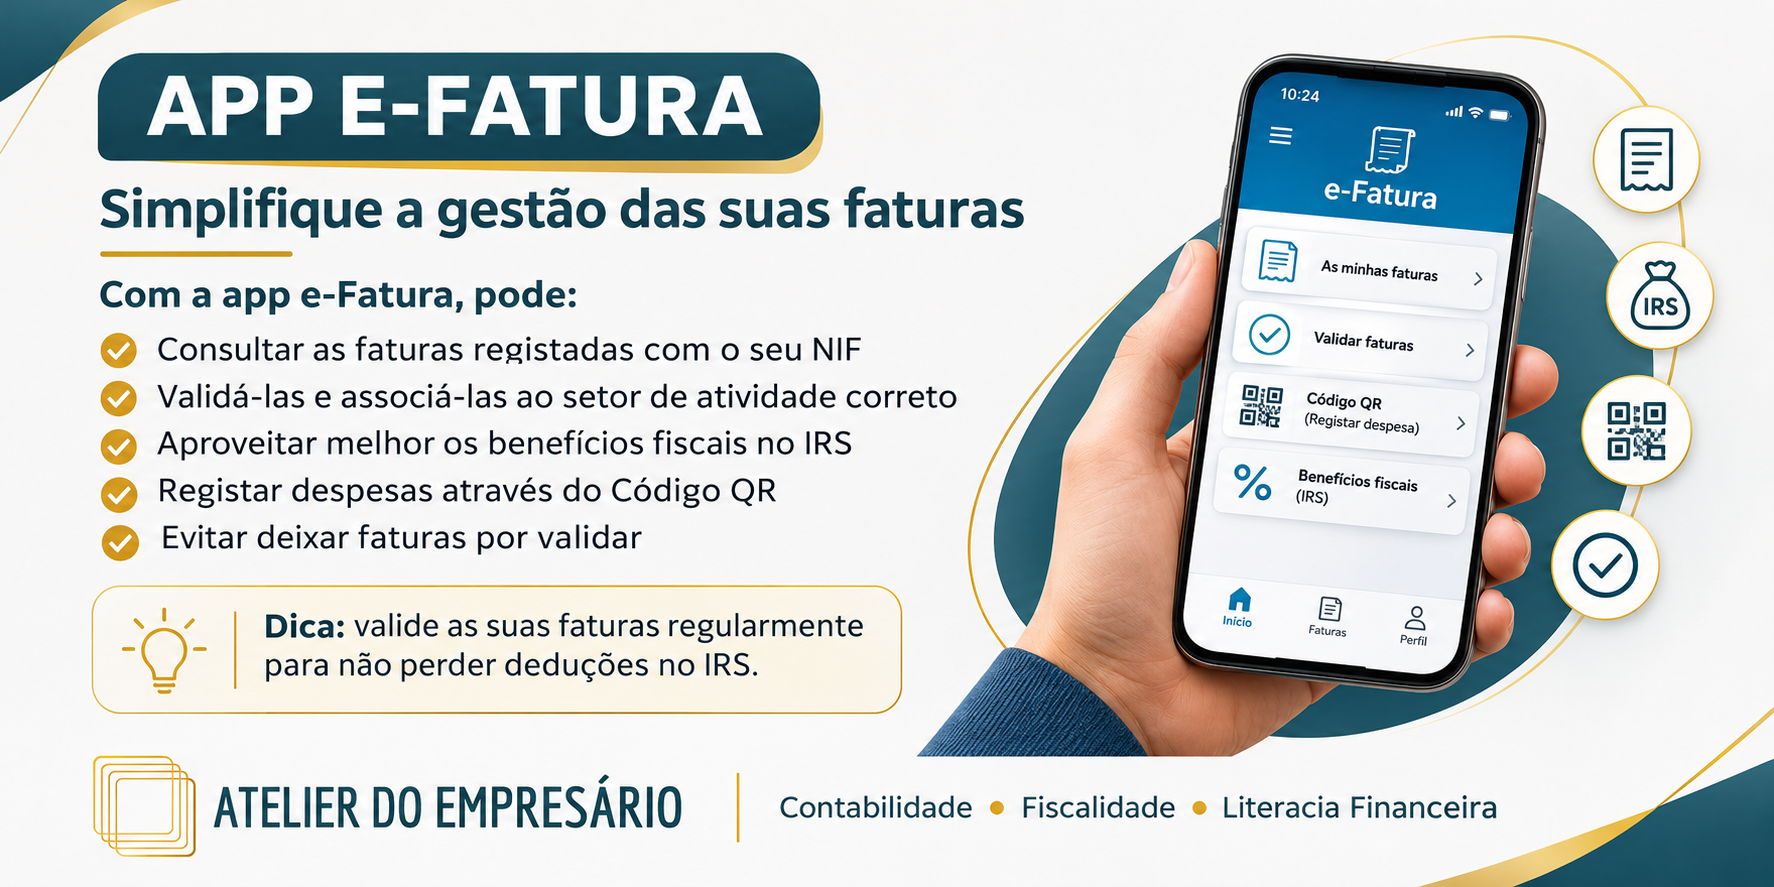
Pedir fatura com NIF é um bom começo. Mas convém confirmar se as despesas estão registadas e na categoria certa. Neste artigo explicamos, de forma simples, como utilizar a app e-Fatura e que despesas podem ajudar a reduzir o IRS.
O que pode fazer na app e-Fatura?
A app oficial da Autoridade Tributária permite consultar, classificar e validar faturas, acompanhar benefícios acumulados e registar documentos através do código QR. Pode fazer estas operações também no Portal das Finanças. Ao instalar a aplicação, confirme que é a disponibilizada pela AT. [1]
No Atelier do Empresário, recomendamos um hábito simples: reserve alguns minutos por mês para verificar as faturas. É mais fácil resolver uma dúvida quando ainda se lembra da compra do que tentar reconstruir um ano inteiro em fevereiro.
Pedir fatura não significa receber o valor de volta
As despesas elegíveis podem reduzir o IRS apurado. Não são um desconto imediato na compra nem uma garantia de reembolso. O resultado depende dos rendimentos, do imposto calculado, das retenções e dos limites aplicáveis ao agregado.
Os exemplos abaixo mostram deduções potenciais, antes dos limites globais e das particularidades de cada contribuinte. Referem-se a despesas de 2026, para o IRS a entregar em 2027. Não confunda o ano das despesas com o ano de entrega.
Despesas gerais, saúde e educação: quanto pode deduzir?
| Categoria | Exemplos de despesas elegíveis | Dedução e limite anual |
|---|---|---|
| Despesas gerais familiares / Outros | Supermercado, roupa, água, eletricidade, telecomunicações e combustível. | 35% da despesa, até 250 € por sujeito passivo. Nas famílias monoparentais: 45%, até 335 €. |
| Saúde | Consultas, dentista, análises, medicamentos e óculos graduados, cumprindo os requisitos. | 15% da despesa, até 1.000 € por agregado. |
| Educação e formação | Creche, jardim de infância, propinas, manuais e livros escolares; refeições escolares elegíveis. | 30% da despesa, até 800 € por agregado, no regime geral. |
Despesas gerais: 500 € de compras elegíveis correspondem a uma dedução potencial de 175 € (500 € × 35%). Um casal em tributação conjunta pode atingir 500 € no conjunto desta categoria; os dependentes não criam limites adicionais. [2]
Saúde: 400 € de despesas elegíveis permitem uma dedução potencial de 60 €. Conte apenas a parte que pagou efetivamente, descontando comparticipações. Nas despesas de saúde com IVA à taxa normal, é necessário justificar a aquisição com receita médica e associar a informação no e-Fatura. Um creme comprado na farmácia não passa automaticamente a ser uma despesa de saúde. [3]
Educação: 1.000 € de despesas elegíveis podem representar 300 € de dedução. Cadernos, mochilas e computadores não são automaticamente educação. A natureza da compra, o IVA e o enquadramento do fornecedor são relevantes. [4]
Existem regras especiais, nomeadamente para estudantes deslocados: até 25 anos, a estudar a mais de 50 km da residência do agregado, podem ser consideradas rendas elegíveis. A dedução destas rendas tem um máximo de 400 €; o limite de educação pode subir de 800 € para 1.100 € quando o acréscimo respeite a essas rendas. Existem também benefícios próprios para educação no interior e nas regiões autónomas. [4]
Restaurantes, oficinas e outros setores: a dedução é sobre o IVA
Nestas categorias, a percentagem não se aplica ao total pago. Aplica-se ao IVA indicado na fatura. O conjunto tem um limite partilhado de 250 € por agregado, não 250 € por setor, considerando o regime de tributação aplicável. [5]
| Setor | Exemplos | Percentagem do IVA dedutível |
|---|---|---|
| Reparação de automóveis | Revisão e reparação na oficina. | 15% |
| Reparação de motociclos | Manutenção ou reparação da mota. | 15% |
| Restauração e alojamento | Restaurante, café, hotel. | 15% |
| Cabeleireiros e beleza | Corte, coloração, manicure. | 15% |
| Veterinários | Consultas e tratamentos. | 15% |
| Medicamentos veterinários | Medicamentos de uso veterinário. | 35% |
| Transportes públicos coletivos | Passes e bilhetes de operadores abrangidos. | 100% |
| Ginásios e desporto | Mensalidades e ensino desportivo elegíveis. | 30% |
| Jornais e revistas | Assinaturas, incluindo digitais, à taxa reduzida. | 100% |
| Livros em estabelecimentos especializados | Livros adquiridos em livrarias abrangidas. | 15% |
| Atividades artísticas e espetáculos | Teatro, música e dança elegíveis. | 15% |
| Museus e monumentos | Entradas elegíveis. | 15% |
| Bibliotecas e arquivos | Serviços elegíveis de requisição de documentos. | 15% |
As percentagens dependem do enquadramento legal do emitente e da operação. Se não houver IVA suportado, não há IVA para deduzir. As despesas culturais passaram a integrar este incentivo em 2026. Nos livros escolares, verifique primeiro o enquadramento em educação; não some manualmente benefícios diferentes para a mesma compra. [5] [6]
Exemplo no cabeleireiro: numa fatura de 61,50 €, com 11,50 € de IVA, a dedução potencial desta categoria é 1,73 € (11,50 € × 15%). Não é 15% dos 61,50 €.
Exemplo no ginásio: numa mensalidade de 49,20 €, com 9,20 € de IVA, a dedução potencial é 2,76 € (9,20 € × 30%). Os exemplos usam faturas com IVA a 23%; consulte sempre o imposto efetivamente indicado no documento.
Estas despesas podem também relevar para despesas gerais familiares, nos termos legais. A app faz o apuramento; não precisa de registar a mesma fatura duas vezes para tentar obter mais dedução. [2]
Habitação, lares e trabalho doméstico: outras despesas a conhecer
| Categoria | Exemplos e condições principais | Dedução e limite anual de referência |
|---|---|---|
| Rendas da habitação permanente | Rendas com contrato e comunicação fiscal adequados. | 15% da despesa; limite de 900 € em 2026, podendo ser superior para rendimentos mais baixos. |
| Juros de crédito à habitação | Juros de contratos elegíveis celebrados até 31/12/2011. | 15% dos juros, até 296 €, com majorações por rendimento. Não inclui amortização do empréstimo. |
| Lares e apoio domiciliário | Encargos elegíveis com idosos ou pessoas com deficiência; há condições relativas ao beneficiário e aos seus rendimentos. | 25% da despesa, até 403,75 €. |
| Trabalho doméstico | Remuneração de trabalhador doméstico com contrato abrangido pelo regime e declarada à Segurança Social. | 5% da remuneração, até 200 €. Não é uma dedução geral de serviços de empresas de limpeza. |
Estes são limites de referência para o agregado, na tributação conjunta quando aplicável. Na tributação separada, os limites e a imputação das despesas seguem regras próprias; nos limites comuns, há geralmente repartição. Guarda conjunta e outras situações podem exigir um cálculo específico. [10]
Exemplo nas rendas: 600 € por mês durante 12 meses são 7.200 €. Os 15% correspondem a 1.080 €, mas o limite geral de 2026 reduz a dedução a 900 €, sem prejuízo das majorações aplicáveis. [7]
Exemplo no lar: 1.200 € de encargos elegíveis podem originar 300 € de dedução (1.200 € × 25%). Confirme os requisitos quando a despesa é paga por um familiar. [8]
Exemplo no trabalho doméstico: 3.000 € de remuneração elegível declarada à Segurança Social correspondem a 150 € de dedução potencial. [9]
Nem tudo aparece na app e-Fatura. Rendas, juros, seguros de saúde, propinas de estabelecimentos públicos e trabalho doméstico podem chegar à AT por outras comunicações. A ausência na app não significa, por si só, que a despesa se perdeu. Consulte também a área de deduções à coleta no Portal das Finanças. [11]
Como validar as faturas, sem complicar
- Entre na app oficial e escolha o ano das despesas.
- Consulte as faturas pendentes e identifique o que foi comprado.
- Associe cada fatura ao setor correto, de acordo com a compra e as opções permitidas para o emitente.
- Nas despesas de saúde à taxa normal, confirme a receita médica e o montante abrangido.
- Se trabalha por conta própria, indique se a despesa é pessoal ou se respeita total ou parcialmente à atividade.
- Guarde a classificação e verifique também as despesas dos dependentes.
Se a categoria correta não estiver disponível, não escolha outra só porque permite uma dedução maior. Confirme com o fornecedor ou peça esclarecimento à AT. [11]
E se a fatura não tiver o seu NIF?
A AT permite comunicar, através da app, faturas sem NIF do adquirente, utilizando a leitura do código QR. Confirme os dados e guarde o documento. Se a fatura já estiver registada, não a volte a inserir. Peça, sempre que possível, o NIF logo no momento da compra. [12]
Quando deve tratar disto?
Ao longo do ano. A regra atual prevê a comunicação e validação até ao final de fevereiro do ano seguinte. Para as despesas de 2026, confirme o calendário fiscal de 2027 e eventuais ajustamentos de prazo. A partir de 15 de março são disponibilizadas as deduções à coleta; até 31 de março pode reclamar de erros nas despesas gerais familiares e na dedução pela exigência de fatura. [2]
Em saúde, educação, habitação e lares, certas correções podem ser feitas na declaração de IRS, com regras próprias e documentos comprovativos. Não deixe uma dúvida por resolver só porque terminou a fase de validação na app. [10]
A nossa recomendação: prepare o IRS antes da entrega
Pedir fatura, verificar a classificação e guardar os comprovativos são hábitos simples. Não é preciso perceber de fiscalidade para começar: basta dedicar alguns minutos regularmente e pedir ajuda quando uma despesa suscita dúvidas.
Não faça uma compra apenas para obter uma dedução. A despesa é sempre superior à eventual poupança fiscal. O objetivo é aproveitar corretamente os direitos associados às despesas que já precisa de fazer.
No Atelier do Empresário, ajudamos a analisar as despesas, esclarecer o enquadramento e preparar a declaração de IRS. Tem dúvidas sobre as suas faturas? Fale connosco.